
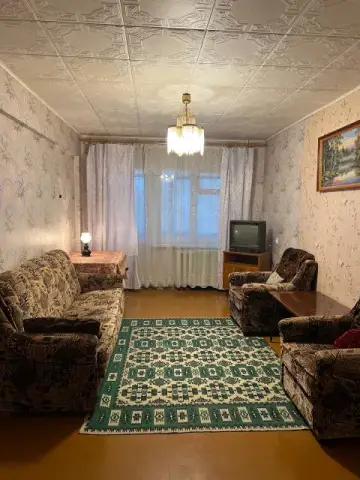
700 BYN/мес
Трёхкомнатная квартира с балконом от собственника
3-комн. · 60 м² · 4/5 эт.
Аренда · Витебск, пер. Энергетиков, 3/1
Подоходный налог при продаже недвижимости — налог с дохода гражданина от продажи квартиры, дома, участка или другой недвижимости, если продажа не подпадает под освобождение Налогового кодекса.
Правила освобождения доходов от продажи недвижимости установлены пунктом 44 статьи 208 Налогового кодекса. Для налоговых резидентов Беларуси основное правило звучит так: от подоходного налога освобождается доход от продажи одного объекта определённого вида (например, одной квартиры, одного жилого дома, одной дачи, одного земельного участка) в течение пяти лет. Если в течение этого срока продаётся второй объект того же вида, доход облагается налогом.
Важные нюансы:
Если налог нужно платить, гражданин подаёт налоговую декларацию в инспекцию по месту жительства не позднее 31 марта года, следующего за годом продажи, и уплачивает налог по извещению. Точный порядок подсчёта пяти лет и вычетов зависит от ситуации — проверяйте у инспекции МНС.
Женщина в 2023 году продала унаследованную квартиру, а в 2026 году — купленную квартиру. Первая продажа освобождена как наследство и не учитывается в пятилетнем сроке, поэтому вторая продажа тоже может быть освобождена. Перед сделкой она уточняет это в инспекции.
Имущественный налоговый вычет, Налог на недвижимость в Беларуси, Наследование недвижимости, Дарение недвижимости, Отчуждение недвижимости
Проверено: 11.11.2026. Нормы приведены по редакциям, действующим на дату проверки. Справка носит информационный характер: перед сделкой уточняйте детали у нотариуса, юриста, в организации по государственной регистрации или в исполкоме.
Закрепление — платное место вверху раздела с пометкой «Реклама». Условия и цены →
Сведения приведены справочно по открытым источникам и могут измениться; это не консультация. Перед решением уточняйте данные у организации или специалиста.


