
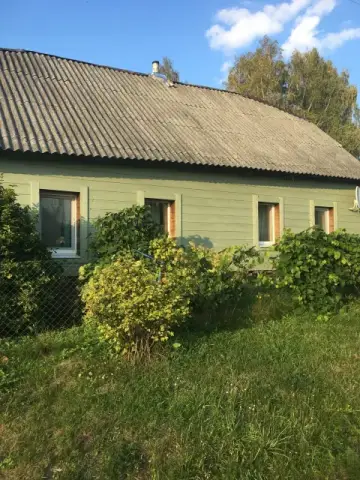
90 560 BYN1 338 BYN/м²
Продаётся жилой дом в Мядельском районе. Подходит для постоянного проживания, дачи или переезда из России.
67,7 м² · 24 сот.
Продажа · деревня Ельница, Мядельский р-н, El'nitsa
Подоходный налог при сдаче жилья — налог, который гражданин платит, сдавая квартиру, комнату или дом другим гражданам по договору найма; для сдачи физическим лицам он установлен в твёрдой сумме за каждую комнату в месяц.
Налоговый кодекс устанавливает подоходный налог в фиксированных суммах для граждан, сдающих жильё (жилые помещения, дома, комнаты, садовые домики, дачи, машино-места) другим физическим лицам. Размеры зависят от населённого пункта — в Минске они самые высокие, в малых населённых пунктах — ниже — и указаны в приложении к Налоговому кодексу. Суммы ежегодно индексируются; действующие значения — в таблице ставок на странице калькулятора налога при сдаче жилья (например, в Минске — 53 BYN/мес за жилую комнату).
Основные правила:
Если жильё сдаётся организации (по договору аренды), налог платится по другим правилам — с фактического дохода по декларации.
Собственник сдаёт двухкомнатную квартиру в Минске семье. После регистрации договора и передачи ключей он оплачивает через ЕРИП налог за две комнаты за текущий месяц и дальше платит не позднее первого рабочего дня каждого месяца.
Договор найма жилого помещения, Регистрация договора найма, Наймодатель, Посуточная аренда, Аренда
Проверено: 11.11.2026. Нормы приведены по редакциям, действующим на дату проверки. Справка носит информационный характер: перед сделкой уточняйте детали у нотариуса, юриста, в организации по государственной регистрации или в исполкоме.
Закрепление — платное место вверху раздела с пометкой «Реклама». Условия и цены →
Сведения приведены справочно по открытым источникам и могут измениться; это не консультация. Перед решением уточняйте данные у организации или специалиста.


