
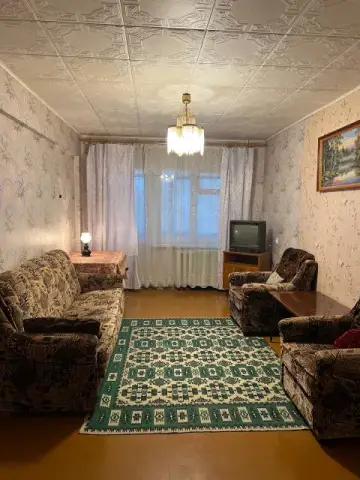
700 BYN/мес
Трёхкомнатная квартира с балконом от собственника
3-комн. · 60 м² · 4/5 эт.
Аренда · Витебск, пер. Энергетиков, 3/1
Дифференцированный платёж — схема погашения кредита, при которой основной долг гасится равными частями, а проценты начисляются на остаток, поэтому платежи постепенно уменьшаются от максимального к минимальному.
При дифференцированной схеме каждый месяц заёмщик возвращает одинаковую часть основного долга (сумма кредита, делённая на количество месяцев) плюс проценты на текущий остаток. Так как остаток уменьшается, проценты и общий платёж снижаются.
Плюсы:
Минусы:
Многие белорусские банки предлагают обе схемы или только одну — это нужно уточнять до подачи заявки. Для льготных кредитов схема определяется условиями банка и законодательства.
Чтобы выбрать схему, сравните первый платёж, последний платёж и общую переплату в калькуляторе и оцените свой бюджет: сможете ли вы комфортно платить максимальную сумму в первые годы.
Заёмщик выбирает дифференцированную схему: первый платёж заметно выше, чем при аннуитете, но каждый следующий месяц немного меньше, и за весь срок он переплачивает банку меньше процентов.
Аннуитетный платёж, Ипотека, Кредитный договор, Досрочное погашение кредита
Проверено: 11.11.2026. Нормы приведены по редакциям, действующим на дату проверки. Справка носит информационный характер: перед сделкой уточняйте детали у нотариуса, юриста, в организации по государственной регистрации или в исполкоме.
Закрепление — платное место вверху раздела с пометкой «Реклама». Условия и цены →
Сведения приведены справочно по открытым источникам и могут измениться; это не консультация. Перед решением уточняйте данные у организации или специалиста.


